Domain prri.de kaufen?
Wir ziehen mit dem Projekt
prri.de um.
Sind Sie am Kauf der Domain
prri.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prri.de kaufen?
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **


Ähnliche Suchbegriffe für Veräußerung von Anteilen
Top-Angebote
Produkte zum Begriff Veräußerung von Anteilen:
-
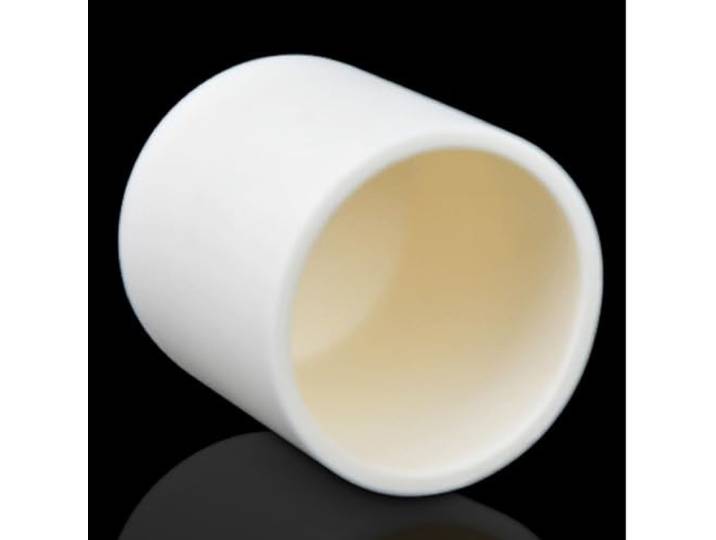
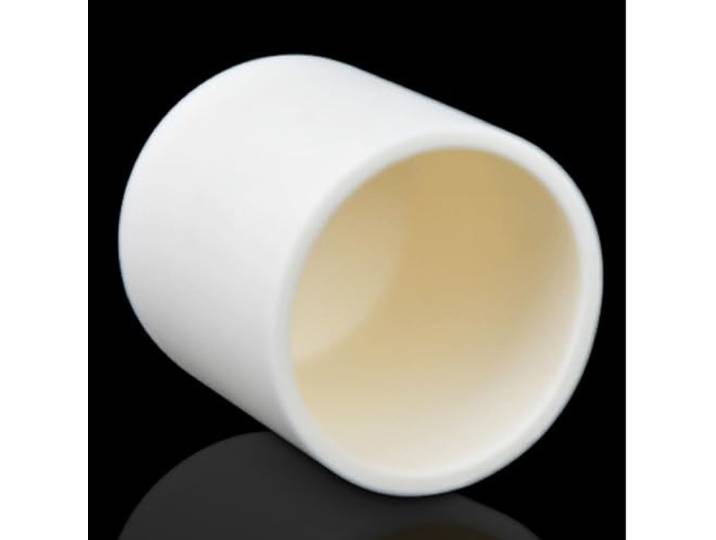
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(450ml 100x80mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(450ml 100x80mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color98,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(250ml 70x70mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(250ml 70x70mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color100,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(200ml 60x100mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(200ml 60x100mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color107,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(90ml 35x120mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(90ml 35x120mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color95,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vorteile eines Rückkaufs von Anteilen für ein Unternehmen?
Ein Rückkauf von Anteilen kann dazu beitragen, den Aktienkurs zu stabilisieren und das Vertrauen der Investoren zu stärken. Zudem kann das Unternehmen überschüssige Liquidität nutzen, um die Eigenkapitalrendite zu steigern. Ein Rückkauf kann auch dazu beitragen, die Anzahl der ausstehenden Aktien zu reduzieren und somit den Gewinn pro Aktie zu erhöhen. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **


Was sind die rechtlichen Schritte zur Übertragung von Anteilen an einem Unternehmen?
Die Übertragung von Anteilen an einem Unternehmen erfordert in der Regel eine notarielle Beurkundung des Kaufvertrags. Anschließend müssen die Anteile im Handelsregister auf den neuen Eigentümer umgeschrieben werden. Eventuell sind auch Zustimmungen anderer Gesellschafter oder des Unternehmens selbst erforderlich. **
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Top-Angebote
Produkte zum Begriff Veräußerung von Anteilen:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Stoffhose BUGATTI "doppelte Bundfalte", Damen, Gr. 38, Normalgrößen, schwarz (290, schwarz), 90% Polyester, 10% Elasthan, unifarben, normal, Hosen Stoffhose, mit Stretch-AnteilenDiese Freizeithose von bugatti verbindet klassisches Design mit modernem Komfort. Die doppelte Bundfalte sorgt für eine stilvolle Silhouette und gibt dir mehr Bewegungsfreiheit im Hüftbereich. Der hochwertige Polyester-Elasthan-Mix ist elastisch,...89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(450ml 100x80mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(450ml 100x80mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color98,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(250ml 70x70mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(250ml 70x70mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color100,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **
-
Was sind die Vorteile eines Rückkaufs von Anteilen für ein Unternehmen?
Ein Rückkauf von Anteilen kann dazu beitragen, den Aktienkurs zu stabilisieren und das Vertrauen der Investoren zu stärken. Zudem kann das Unternehmen überschüssige Liquidität nutzen, um die Eigenkapitalrendite zu steigern. Ein Rückkauf kann auch dazu beitragen, die Anzahl der ausstehenden Aktien zu reduzieren und somit den Gewinn pro Aktie zu erhöhen. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung von Anteilen
-
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(200ml 60x100mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(200ml 60x100mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color107,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(90ml 35x120mm)99% Aluminiumoxid-Keramiktiegel, Laborofen-Schmelzschüssel, for die chemische Analyse von Metall- und Keramikschmelzen und -sintern(90ml 35x120mm). REINHEIT 99 % ALUMINIUM: Dieser Keramiktiegel wird 40 Stunden lang bei 1800 °C gesintert und bietet außergewöhnliche mechanische Festigkeit, chemische Beständigkeit und thermische Stabilität for anspruchsvolle Laborarbeiten. Bewertet bis 1600 °C: Hält wiederholten Erhitzungszyklen bis zu 1600 °C stand und behält gleichzeitig die strukturelle Integrität bei, ideal for Muffel- und Rohröfen in Forschungs- und Kontrolllabors. GLEICHMÄßIGE WÄRMEVERTEILUNG: Die zylindrische Form fördert eine gleichmäßige Erwärmung und ein einfaches Be- und Entladen aus den Öfen und sorgt so for konsistente Ergebnisse bei der Probenvorbereitung und Ascheprüfung. VIELSEITIGE LABORANWENDUNGEN: Geeignet for das Schmelzen, Sintern, die chemische Analyse und die Pulververarbeitung von Metall und Keramik in akademischen, Forschungs- und Industrielabors. VERSCHIEDENE KAPAZITÄTEN: Erhältlich in Standardgrößen von 20 ml bis 500 ml, passend zu verschiedenen Versuchsskalen, wobei jede Einheit präzisionsgefertigt ist, um eine gleichmäßige Wandstärke zu gewährleisten. Farbe:One Color95,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ignatius von Loyola: Bericht des PilgersBericht des Pilgers , Der Bericht des Pilgers ist ein autobiographischer Text des Ignatius von Loyola (1491-1556), des Gründers des Jesuitenordens. In seinem Bericht erzählt er den entscheidenden Abschnitt seines bewegten Lebens, in dem er als junger Adliger eine schwere Kriegsverletzung erleidet und durch die "Unterscheidung der Geister" eine Konversion erfährt, auf Pilgerschaft geht und im Gefängnis der Inquisition landet, mystische Erfahrungen macht und an der Universität von Paris studiert, eine internationale Gruppe von "Freunden im Herrn" bildet und in Rom die "Gesellschaft Jesu" (Societas Jesu, abgel. SJ) gründet, die sich in den Dienst der katholischen Weltkirche stellen sollte.An diesen Erfahrungen von knapp zwei Jahrzehnten lässt Ignatius Leserin und Leser anschaulich teilhaben und erweist sich als geistlicher Meister, der erfahren hat, was er in den "Geistlichen Übungen" (Exerzitien) lehrt: den Weg des Subjekts zu sich selbst und seine Unmittelbarkeit zu Gott. Der Bericht erlaubt einen Blick auf das Geheimnis der ignatianischen Spiritualität und deren Aktualität für die heutigen Pilger des Absoluten.Der Bericht wurde für diese Ausgabe vom Herausgeber neu aus dem Spanischen übersetzt und ist mit 80 Kupferstichen von Peter Paul Rubens und Jean Baptist Barbé illustriert. Die Stiche erschienen zur Kanonisation des Ignatius 1609 und 1622 in seltenen Ausgaben und werden in dieser Ausgabe im deutschen Sprachraum erstmals in vollständiger Serie veröffentlicht. , Kurbelwellen > Motoren & Motorteile , Erscheinungsjahr: 20060301, Produktform: Leinen, Autoren: Ignatius von Loyola, Redaktion: Sievernich, Michael, Übersetzung: Sievernich, Michael, Seitenzahl/Blattzahl: 236, Keyword: Jesuiten; Autobiografi; Christentum; Spiritualität; Jesuitenorden; Gegenreformation; Reformation; Geistlichen Übungen; Exerzitien; Kriegsverletzung; Societas Jesu; Gesellschaft Jesu; exercicios espirituales; peregrino; Martin Luther, Fachschema: Erinnerung / Religion, Kirche~Ignatius von Loyola~Loyola, Ignatius von~Bibel~Heilige Schrift~Schrift, Die (Heilige Schrift)~Christentum~Weltreligionen / Christentum, Fachkategorie: Christentum: Heilige Texte~Religion, allgemein, Warengruppe: HC/Religion/Theologie/Biografien, Fachkategorie: Autobiografien: Religion und Spirituelles, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Marix Verlag, Verlag: Marix Verlag, Verlag: marix Verlag ein Imprint von Verlagshaus Rmerweg GmbH, Länge: 217, Breite: 154, Höhe: 29, Gewicht: 504, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jung, Tobias: Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an GrundstücksgesellschaftenGrunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an Grundstücksgesellschaften , Eine Analyse des Einflusses der Rechtsform und der Nachfolgeklausel , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241231, Produktform: Kartoniert, Autoren: Jung, Tobias, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Erbfälle; Grunderwerbsteuer; Grundstücksgesellschaften, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 250 Blätter, Länge: 240, Breite: 160, Höhe: 15, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Was sind die rechtlichen Schritte zur Übertragung von Anteilen an einem Unternehmen?
Die Übertragung von Anteilen an einem Unternehmen erfordert in der Regel eine notarielle Beurkundung des Kaufvertrags. Anschließend müssen die Anteile im Handelsregister auf den neuen Eigentümer umgeschrieben werden. Eventuell sind auch Zustimmungen anderer Gesellschafter oder des Unternehmens selbst erforderlich. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.